¿Qué es el cierre de caja?
Es el control que se hace al terminar cada turno para comprobar que el dinero cuadra con las ventas. También se le llama arqueo de caja. No es un trámite de desconfianza: es la forma de detectar a tiempo un vuelto mal dado, un cobro anotado con el método equivocado o una transferencia que nunca llegó.
La regla básica: un cierre por cada caja y por cada turno, hecho por quien atendió esa caja. Si dos personas usan el mismo cajón sin cerrar entre medio, cualquier diferencia queda sin dueño.
El fondo de caja: el punto de partida
El fondo, o sencillo, es el efectivo con que parte la caja para dar vuelto. No es venta: entra al turno y sale de él con el mismo monto.
- Usa siempre el mismo monto: así cualquiera nota si falta algo.
- Ármalo con billetes chicos y monedas.
- Cuéntalo al abrir y anótalo con la firma de quien abre: si no cuadra con el que dejó el cierre anterior, el problema viene de ese cierre.
- Al cerrar, separa el fondo antes de calcular lo recaudado y déjalo listo para el turno siguiente.
Qué registrar durante el turno
Un buen cierre se prepara durante el servicio. Lo que no se anota en el momento, a la hora de cerrar es una diferencia sin explicación.
- Cada venta con su método de pago real. Un pago con tarjeta anotado como efectivo descuadra los dos métodos a la vez.
- Los retiros de efectivo, como pagarle al proveedor del pan o comprar hielo, siempre con un vale o la boleta de la compra dentro del cajón.
- Los ingresos de efectivo que no son ventas, por ejemplo monedas que se agregan a mitad del turno para dar vuelto.
- Las anulaciones y devoluciones, con el motivo y quién las autorizó.
- Las propinas, separadas de la venta y con el método con que se pagaron.
El cierre paso a paso, método por método
- Deja de cobrar en esa caja y saca del sistema el resumen del turno por método de pago: efectivo, tarjeta, transferencia y otros.
- Pide a la máquina de tarjetas su reporte de cierre o de totales.
- Cuenta el efectivo, calcula el esperado de cada método y anota las diferencias en la planilla.
- Separa el fondo para el turno siguiente, deposita o guarda el resto y firma la planilla. Archívala con los reportes de la máquina y los vales.
Efectivo
Primero calcula cuánto debería haber en el cajón: efectivo esperado = fondo inicial + ventas en efectivo + ingresos − retiros. Después cuenta billetes y monedas por denominación, sin interrupciones, y anota el total. La diferencia es contado menos esperado: si es positiva hay un sobrante; si es negativa, un faltante.
Tarjetas
El dinero de las tarjetas no está en el cajón: se compara el total que registró tu sistema con el reporte de la máquina. Si la propina se cobra con tarjeta junto con la cuenta, la máquina muestra la suma de las dos, así que compara contra ventas con tarjeta más propinas con tarjeta.
Ojo con los horarios: si tu máquina hace su cierre sola a una hora fija y tu turno termina después, su reporte mezclará dos turnos. Averigua cómo funciona la tuya y usa siempre el mismo corte.
Transferencias
Revisa en la app del banco o en la cartola que cada transferencia registrada haya llegado de verdad y por el monto correcto. Un pantallazo del comprobante no es dinero en tu cuenta: da la transferencia por pagada cuando la veas recibida.
Las propinas se cuentan aparte
La propina no es venta del local: es del equipo. Por eso no se suma a las ventas del día y conviene que no se mezcle con el efectivo de la caja.
- Si las propinas en efectivo van a un tarro o un sobre aparte, no entran al esperado: se cuentan solas y se anotan.
- Si quedan en el mismo cajón, súmalas al efectivo esperado y sácalas al cerrar como una línea separada, para entregarlas o repartirlas.
- Las propinas pagadas con tarjeta o transferencia llegan junto con la venta: anótalas para saber cuánto le debes a cada persona.
Deja por escrito cómo se reparten (para quien atendió la mesa o en un pozo común) y registra cada pago de propinas con fecha, monto y quién lo recibió.
Sobrantes y faltantes: qué hacer
Una diferencia no se arregla: se explica y se anota. Antes de darla por definitiva, revisa en este orden:
- Vuelve a contar el efectivo.
- Busca cobros anotados con el método equivocado: una tarjeta registrada como efectivo produce un faltante en efectivo y un sobrante en tarjeta por el mismo monto.
- Revisa los vales de retiros y las anulaciones del turno.
- Si el total de tarjetas no coincide, compara los cobros uno por uno con el detalle de la máquina.
- Si la diferencia sigue, anótala con una explicación y que la firmen quien cerró y el encargado.
Un sobrante también es un problema: suele ser un vuelto que no se dio o un cobro que no se registró. No lo uses para tapar el faltante de otro turno ni lo pases a las propinas. Define desde qué monto una diferencia se revisa con el encargado y sigue las diferencias semana a semana: si se repiten en el mismo turno, persona o método, ahí está la causa.
¿Quién hace y quién firma el cierre?
Lo ideal son dos personas: quien atendió la caja cuenta y firma, y el encargado o el dueño revisa y firma también. Si no hay una segunda persona, saca una foto de la planilla y del dinero contado y envíala al dueño. Si cambia el cajero a mitad del día, se cierra la caja y se abre una nueva.
Planilla de cierre de caja para descargar (Excel y PDF)
Descarga la planilla de cierre de caja en Excel, con las fórmulas ya puestas y un ejemplo resuelto, o la hoja en PDF para imprimir, en tamaño carta. Son gratis y no piden registro.
Usa una hoja por caja y por turno. Arriba anota fecha, turno, caja, quién abrió y quién cerró. Si prefieres armarla tú, esta es la tabla:
| Concepto | Efectivo | Tarjeta | Transferencia | Otro |
|---|---|---|---|---|
| Fondo inicial | $ | — | — | — |
| Ventas según el sistema | $ | $ | $ | $ |
| Ingresos que no son venta (+) | $ | — | — | — |
| Retiros con vale (−) | $ | — | — | — |
| Propinas cobradas por este medio (+) | Solo si quedan en el cajón | $ | $ | $ |
| Esperado | $ | $ | $ | $ |
| Contado, reporte de la máquina o banco | $ | $ | $ | $ |
| Diferencia (contado − esperado) | $ | $ | $ | $ |
Al pie, tres líneas más: propinas en efectivo contadas aparte, la explicación de cada diferencia y la firma de quien cerró y de quien revisó.
Ejemplo de cierre de caja con números
Un ejemplo inventado para ver la planilla funcionando: turno de noche con un fondo de $50.000. Las propinas en efectivo se guardan en un sobre aparte, así que no entran al cajón.
| Concepto | Efectivo | Tarjeta | Transferencia |
|---|---|---|---|
| Fondo inicial | $50.000 | — | — |
| Ventas según el sistema | $312.400 | $486.000 | $64.500 |
| Retiros con vale (hielo y pan) | −$18.000 | — | — |
| Propinas cobradas por este medio | — | $42.900 | — |
| Esperado | $344.400 | $528.900 | $64.500 |
| Contado, máquina o banco | $343.400 | $528.900 | $64.500 |
| Diferencia | −$1.000 | $0 | $0 |
La tarjeta y las transferencias cuadran. En efectivo faltan $1.000: se vuelve a contar, se revisan los vales y los cobros en efectivo y, si no aparecen, se anota como faltante con su explicación. Las ventas del turno son $862.900, sin propinas. Las propinas suman $65.900: $23.000 del sobre y $42.900 de tarjeta. Para depositar quedan $343.400 − $50.000 = $293.400, y los $50.000 se quedan como fondo del día siguiente.
Cómo lo hace ElMenu
Con la caja de ElMenu, en los planes Profesional y Premium, la caja se abre con el fondo inicial y cada cobro queda registrado con su método: efectivo, tarjeta, transferencia u otro (la tarjeta la sigue cobrando tu máquina de pago).
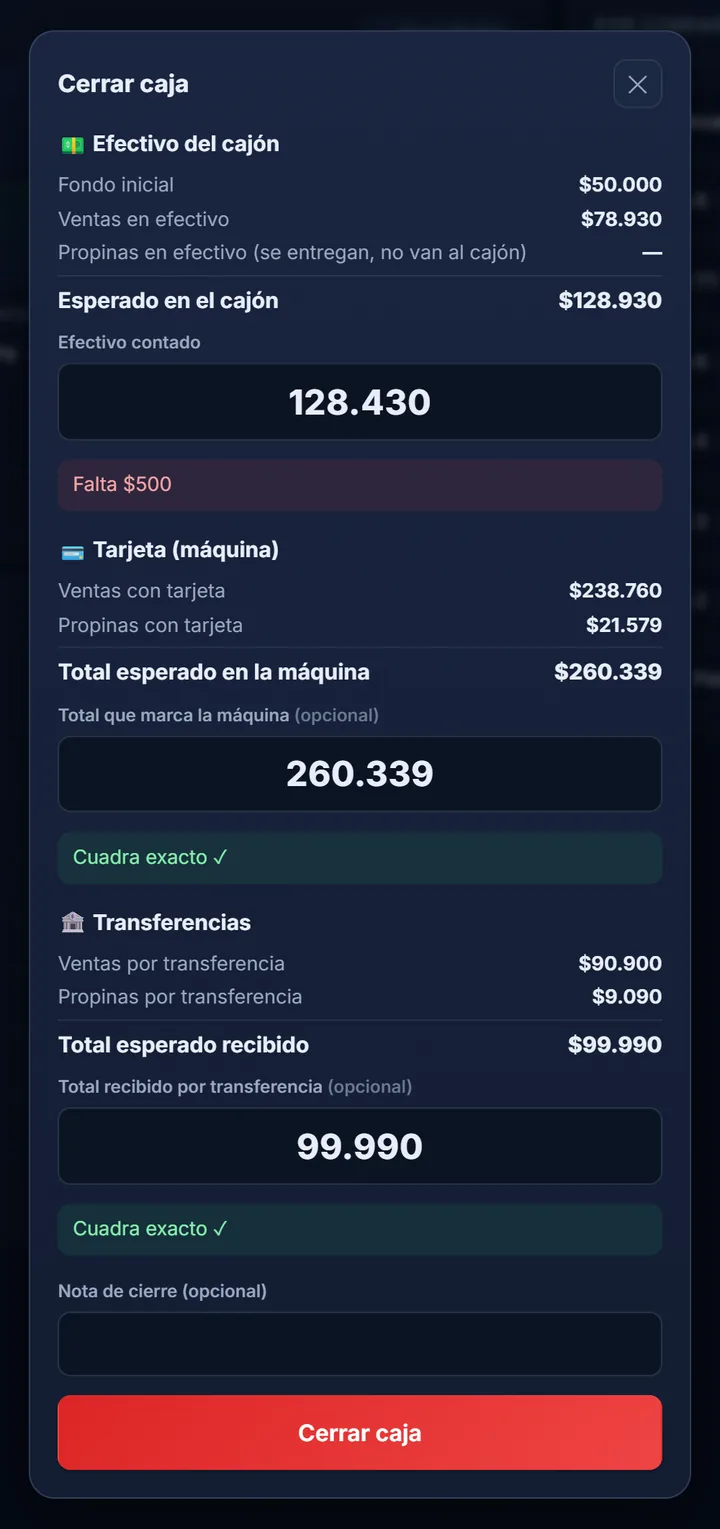
Al cerrar, la pantalla muestra el desglose del efectivo (fondo, ventas en efectivo y, si así lo configuras, las propinas en efectivo que quedan en el cajón) y el efectivo esperado. El cajero escribe lo que contó y ve al momento si cuadra, sobra o falta. Con el cierre de tarjeta y de transferencias activo (viene así de fábrica), anota también el total que marca la máquina y lo recibido por transferencia, y ElMenu calcula esas diferencias. Las propinas quedan separadas de las ventas.
Cada cierre se guarda con quién abrió y quién cerró, y en Reportes de Caja descargas los cierres en CSV para abrirlos en Excel. Un detalle: la caja de ElMenu no lleva un registro de retiros; si pagas algo con efectivo del cajón, deja el vale en el cajón y anótalo en tu planilla, para explicar la diferencia. Revisa qué incluye cada plan en precios.